
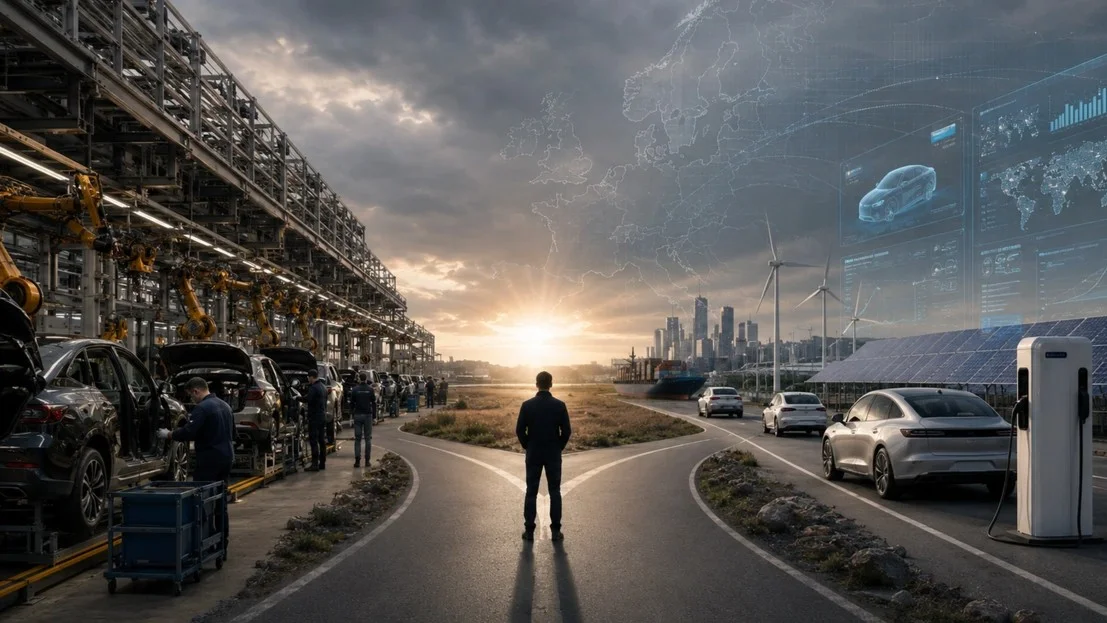
Теряет ли Европа свою автомобильную промышленность? Пять сценариев, которые определят её будущее
Десятилетиями европейская автомобильная промышленность была символом технологической мощи, промышленной дисциплины и экономического влияния континента.
Volkswagen, Mercedes-Benz, BMW, Stellantis, Renault, Volvo, Jaguar, Land Rover, Iveco и многие другие европейские марки не просто выпускали автомобили. Вокруг них выросли целые промышленные экосистемы: производители компонентов, транспортные компании, центры исследований и разработок, лизинговые компании, дистрибьюторы, сервисные центры и сотни тысяч малых и средних предприятий.
Однако сейчас европейский автопром переживает, вероятно, крупнейшую трансформацию в своей истории.
Электрификация, программное обеспечение, автономное вождение, китайская конкуренция, высокие цены на энергию, всё более строгие экологические нормы и меняющиеся привычки клиентов одновременно переписывают правила игры.
Поэтому вопрос уже не в том, кто выпустит лучший автомобиль.
Настоящий вопрос звучит так: кто в будущем будет контролировать технологии, батареи, программное обеспечение, данные, дистрибуцию и отношения с клиентом?
Сокращение рабочих мест — не причина проблемы, а её следствие
В глазах общественности реструктуризация европейского автопрома чаще всего выражается в новостях о закрытии заводов и сокращении персонала.
По данным Европейской ассоциации поставщиков автокомпонентов CLEPA, производители автокомпонентов в Европе в 2024 и 2025 годах объявили о сокращении примерно 104 000 рабочих мест. Это в среднем около 142 потерянных рабочих мест в день. Ссылаясь на исследование консалтинговой компании Roland Berger, CLEPA оценивает, что недобросовестная конкуренция из регионов с низкими издержками может к 2030 году поставить под угрозу до 350 000 европейских рабочих мест.
Особенно тревожна ситуация у поставщиков. Согласно опросу CLEPA, опубликованному в марте 2026 года, почти четверть европейских автопоставщиков ожидала отрицательной рентабельности в 2026 году.
Не защищены и крупнейшие производители. Volkswagen рассматривает гораздо более глубокую реструктуризацию, которая, по сообщениям Manager Magazin и Reuters, может включать закрытие четырёх заводов в Германии и сокращение до 100 000 рабочих мест в ближайшие годы. Наблюдательный совет компании обсуждал этот план 9 июля 2026 года, но окончательные решения и их масштаб пока не подтверждены. Это план, который ещё обсуждается с профсоюзами, а не уже принятое решение.
Факт Auto Konekt
По данным CLEPA, в 2024 и 2025 годах европейская автомобильная промышленность теряла 142 рабочих места каждый день — быстрее, чем во время пандемии COVID-19.
Эти сокращения происходят не только потому, что электромобилям нужно меньше традиционных механических узлов.
Проблемы гораздо шире:
европейские автомобили становятся слишком дорогими для части клиентов;
продажи в Китае снижаются;
разработка новых электрических платформ требует миллиардов евро;
европейское производство обременено высокими затратами на труд и энергию;
китайские производители быстрее разрабатывают новые модели;
всё большая доля стоимости автомобиля смещается от механики к батареям, электронике и программному обеспечению.
Поэтому европейским производителям приходится одновременно финансировать старую и новую автомобильную промышленность. Они должны и дальше выпускать бензиновые, дизельные, гибридные и электрические автомобили, параллельно развивая программное обеспечение, батарейные системы, цифровые каналы продаж и новые бизнес-модели.
Это исключительно дорогой переход.
Европа по-прежнему делает отличные автомобили, но уже не контролирует всё
У европейских производителей по-прежнему есть сильные бренды, развитые производственные системы, экспертиза в области безопасности, качественная инженерная база и большой опыт управления глобальными организациями.
Автомобильная промышленность остаётся крупнейшим частным инвестором в исследования и разработки в Европейском союзе: в 2023 году в них было вложено около 85 миллиардов евро. Это примерно на 12 миллиардов евро больше, чем годом ранее, и более чем вдвое превышает вложения второго по величине частного инвестора.
Тем не менее производство легковых автомобилей в ЕС в 2024 году снизилось примерно до 11,5 миллиона машин, а выпуск коммерческого транспорта упал почти на 10%.
Проблема Европы — не нехватка технических знаний.
Проблема в том, что центр силы в автомобильной промышленности смещается.
В электромобилях значительная часть конкурентного преимущества больше не связана только с двигателем, трансмиссией и механической конструкцией. Всё важнее становятся:
батарейные ячейки и управление батареей;
электронная архитектура автомобиля;
полупроводники;
операционные системы;
подключённость автомобиля;
данные клиентов;
скорость разработки и внедрения новых функций.
Во многих из этих областей китайские компании выстроили более сильные цепочки поставок и более короткие циклы разработки.
Volvo, Jaguar, Land Rover и Iveco: национальность бренда больше не равна национальности капитала
Смена собственников известных европейских марок — не новость.
Volvo Cars с 2010 года принадлежит китайской компании Zhejiang Geely Holding. Volvo сохранила штаб-квартиру, значительную часть разработки, скандинавскую идентичность и узнаваемость бренда, получив при этом доступ к капиталу, китайскому рынку, новым платформам и крупной промышленной системе Geely.
Jaguar Land Rover с 2008 года полностью принадлежит индийской компании Tata Motors. Хотя владелец индийский, инженерная и производственная идентичность компании осталась тесно связанной с Великобританией.
В июле 2025 года Tata Motors также объявила о соглашении по приобретению бизнеса коммерческого транспорта Iveco Group в рамках сделки стоимостью около 3,8 миллиарда евро, без учёта оборонного подразделения компании.
Согласно последним заявлениям руководства Tata Motors, сделанным в июне 2026 года, завершение сделки теперь ожидается во втором квартале 2026/27 финансового года компании, то есть в период с июля по сентябрь 2026 года.
Поэтому точнее говорить, что приобретение Iveco Group находится в процессе, а не что оно уже завершено.
Эти примеры вовсе не означают автоматически, что европейские бренды исчезают.
Напротив, иностранная собственность иногда приносит капитал, эффект масштаба, доступ к новым рынкам и ускоренные инвестиции в технологии.
Но возникает важный вопрос: где в долгосрочной перспективе будут приниматься ключевые решения и где останется большая часть вновь созданной стоимости?
Автомобиль может быть спроектирован в Швеции, разработан на общей глобальной платформе, использовать китайские батареи и европейское программное обеспечение, содержать компоненты из Восточной Европы и собираться в Бельгии.
В новой автомобильной промышленности происхождение автомобиля всё труднее определить по флагу, который символизирует эмблема на капоте.
Клиенты переходят на электромобили не с одинаковой скоростью
Одна из крупнейших ошибок, которую могли бы совершить европейские производители и регуляторы, — считать, что все рынки будут развиваться одинаково.
За первые пять месяцев 2026 года полностью электрические автомобили, или BEV, достигли доли в 20% регистраций новых машин в Европейском союзе против 15,3% годом ранее — по данным Европейской ассоциации производителей автомобилей ACEA.
При этом рост заметно различался по странам. Наибольший прирост зафиксирован в Италии, Франции и Германии, тогда как другие рынки росли значительно медленнее.
Эти различия зависят от:
покупательной способности потребителей;
государственных субсидий;
развития зарядной инфраструктуры;
цен на электроэнергию;
доступа к зарядке дома;
структуры корпоративных автопарков;
налоговой политики;
наличия более доступных моделей.
Пока одни рынки быстро переходят на электромобили, другие сильнее опираются на гибриды или ещё много лет будут зависеть от бензиновых и дизельных двигателей.
Кроме того, автомобили на европейских дорогах становятся всё старше. Среднему легковому автомобилю в Европейском союзе 12,7 года, а электромобили составляют лишь около 2,3% всего автопарка — по данным ACEA за 2024 год.
Когда автомобилю уже несколько лет, регулярное обслуживание становится ещё важнее. Найдите автосервисы рядом с вами на autokonekt.rs/lokacije.
Это показывает существенную разницу между рынком новых автомобилей и реальным составом автопарка.
Даже если продажи новых электромобилей резко вырастут, сотни миллионов существующих бензиновых, дизельных и гибридных машин останутся на дорогах ещё много лет.
Поэтому переход в Европе не будет простым переключением с одной технологии на другую. Это будет длительный период, в котором одновременно сосуществуют разные типы силовых установок, разный уровень технологий и разные запросы клиентов.
Китайские производители больше не просто экспортёры дешёвых автомобилей
Китайские компании выходят в Европу уже не только за счёт цены.
Они всё чаще предлагают:
современный дизайн;
богатое базовое оснащение;
продвинутые экраны и программное обеспечение;
развитые платформы для электромобилей;
быстрый вывод новых моделей;
длительные гарантии;
конкурентные финансовые предложения.
Их преимущество не только в более низкой себестоимости. Оно и в скорости.
Если традиционному европейскому производителю на запуск полностью нового автомобиля нередко нужен цикл разработки в несколько лет, то китайские компании работают со значительно более короткими сроками, чаще обновляют программное обеспечение и быстрее меняют модельный ряд.
В мае 2026 года регистрации электромобилей, подключаемых гибридов и обычных гибридов в Европе продолжали активно расти, а китайские производители ещё больше усилили своё присутствие. В мае они зафиксировали рекордную долю европейского рынка — 10,7%.
Одновременно внутренний китайский рынок переживает замедление и крайне агрессивную ценовую войну. Это даёт китайским производителям дополнительный стимул наращивать экспорт и искать рост в Европе, Юго-Восточной Азии, на Ближнем Востоке и в Латинской Америке.
Поэтому давление на европейских производителей вряд ли ослабнет.
Пять возможных сценариев для европейской автомобильной промышленности
Сценарий 1: возвращение Европы
В самом благоприятном сценарии европейским производителям удаётся ускорить разработку, упростить организацию, снизить издержки и предложить электромобили, доступные более широкому кругу клиентов.
Параллельно Европейский союз развивает производство батарей, обеспечивает более доступную энергию, ускоряет строительство инфраструктуры и делает возможным более реалистичный переход, соответствующий реальному поведению рынка.
Европа сохраняет свои ведущие и премиальные бренды и одновременно возвращает более сильные позиции в сегментах более доступных автомобилей.
В этом сценарии сохранить каждое рабочее место и каждый завод не получится. Но большая часть производственной, конструкторской и технологической системы останется в Европе.
Европейская комиссия уже определила план действий, охватывающий инновации и цифровизацию, чистую мобильность, устойчивость цепочек поставок, развитие навыков и создание более справедливых условий конкуренции.
Ключевой вопрос в том, будут ли эти меры достаточно быстрыми и конкретными.
Сценарий 2: Европа остаётся сильной в премиальном сегменте, но теряет массовый рынок
Это один из самых реалистичных сценариев.
Европейские компании могли бы сохранить сильные позиции в премиальных, люксовых, спортивных и специализированных автомобилях, тогда как значительная часть доступного массового рынка перешла бы к китайским, корейским и другим производителям.
В таком случае Европа выпускала бы меньше автомобилей, но создавала бы большую стоимость на каждую машину.
Проблема в том, что один премиальный сегмент не может поддерживать всю существующую сеть заводов, поставщиков и сотрудников.
Особенно тяжёлыми последствия были бы для компаний, производящих традиционные компоненты для двигателей, трансмиссий, выхлопных систем и систем впрыска топлива.
Сценарий 3: европейские бренды остаются, но становятся частью глобальных групп
В этом сценарии можно ожидать новую волну слияний, стратегических партнёрств и поглощений.
Часть европейских брендов могла бы остаться европейской по дизайну, традиции и рыночной идентичности, используя при этом платформы, батареи, программное обеспечение и капитал глобальных, китайских, индийских или ближневосточных групп.
Примеры Volvo Cars и Jaguar Land Rover показывают, что иностранная собственность не уничтожает бренд автоматически.
Тем не менее важнейшие функции разработки и управления могли бы постепенно переместиться за пределы Европы.
Европа сохранила бы заводы, дизайн-центры и знакомые бренды, но потеряла бы контроль над технологиями, интеллектуальной собственностью и долгосрочной стратегией.
Сценарий 4: китайские производители становятся европейскими производителями
Вряд ли китайские компании останутся лишь экспортёрами автомобилей, произведённых в Китае.
Пошлины, политическое давление, логистические издержки и необходимость быть ближе к клиенту будут подталкивать их к строительству или покупке заводов в Европе.
В такой ситуации китайский автомобиль вовсе не обязательно будет произведён в Китае.
Он может быть разработан на китайской платформе и использовать батареи азиатского происхождения, но собираться в Венгрии, Испании, Италии или другой европейской стране с европейскими поставщиками и сотрудниками.
Такое развитие событий могло бы сохранить часть промышленных рабочих мест в Европе, но изменило бы структуру собственности и распределение прибыли.
Для рабочего на заводе важнее всего может быть просто то, продолжит ли завод работать. Для правительств и авторов европейской промышленной политики важными будут вопросы о том, кому принадлежат технологии и кто принимает стратегические решения.
Сценарий 5: долгий период технологического разнообразия
Возможно, переход окажется далеко не таким быстрым и линейным, как ожидалось раньше.
Клиенты могут дольше держать имеющиеся автомобили, а гибриды, подключаемые гибриды, электромобили и машины с двигателями внутреннего сгорания будут сосуществовать ещё много лет.
Поэтому производителям придётся одновременно поддерживать несколько технологий. Это увеличивает издержки, но и снижает риск того, что их модельный ряд совсем не будет отвечать реальным потребностям рынка.
В этом сценарии победителями окажутся не обязательно те компании, которые быстрее всех откажутся от старых технологий, а те, кто сможет гибко реагировать на разные запросы клиентов.
Что всё это означает для автосервисов и компаний по обслуживанию автомобилей?
Трансформация автомобильной промышленности не заканчивается у заводских ворот.
Она глубоко изменит и рынок обслуживания и ремонта автомобилей.
У полностью электрического автомобиля меньше движущихся деталей. Ему не нужны замена моторного масла, замена топливного фильтра, сцепление, традиционная выхлопная система и многие компоненты, связанные с двигателями внутреннего сгорания.
Однако это не значит, что обслуживание автомобилей исчезнет.
Меняется структура работы.
Всё важнее будут становиться:
диагностика;
электроника и программное обеспечение;
высоковольтные системы;
батареи и терморегулирование;
камеры и датчики ADAS;
калибровка систем;
системы кондиционирования и тепловые насосы;
шины, тормоза и подвеска;
цифровая сервисная документация;
кибербезопасность и доступ к данным автомобиля.
При этом средний возраст европейского автопарка показывает, что у традиционных автосервисов будет много работы ещё долгие годы.
Сервисным центрам придётся обслуживать автомобили самых разных поколений: от старых дизельных и бензиновых моделей через гибриды до новейших электрических и программно-определяемых машин.
Совет Auto Konekt
Каким бы ни был тип силовой установки вашего автомобиля, регулярное обслуживание и правильный сервисный партнёр остаются ключевыми для безопасности и сохранения стоимости машины.
Через платформу Auto Konekt вы легко найдёте проверенные автосервисы, оснащённые для работы как с обычными, так и с электрическими автомобилями.
Главный риск для сервисного бизнеса — не полное исчезновение потребности в обслуживании.
Главный риск — нехватка знаний, оборудования, данных и должным образом подготовленных сотрудников.
Что должна сделать европейская автомобильная промышленность?
Европа не победит китайскую конкуренцию одними пошлинами.
Пошлины могут временно снизить давление, но они не заменяют конкурентоспособный продукт.
Европейской автомобильной промышленности нужны:
более доступные модели;
более быстрая разработка автомобилей;
более надёжное автомобильное программное обеспечение;
европейское производство батарей и ключевых компонентов;
более дешёвая и стабильная энергия;
менее сложные регуляторные процедуры;
более сильное техническое образование и обучение;
более тесное сотрудничество между производителями, поставщиками и технологическими компаниями.
Прежде всего Европа должна осознать, что защита текущего положения — не то же самое, что защита отрасли.
Попытка бесконечно сохранять каждый завод, каждый производственный процесс и каждое существующее рабочее место может лишь отложить перемены.
Настоящая цель — создавать новые продукты, технологии и рабочие места, которые сохранят ценность в ближайшие двадцать лет.
Исчезнут ли европейские автомобили?
Скорее всего, нет.
Но европейская автомобильная промышленность в том виде, в каком мы знаем её сегодня, почти наверняка изменится.
Будет меньше независимых компаний, больше партнёрств, больше общих платформ и больше иностранного капитала. Часть заводов закроется или сменит назначение. Производство некоторых компонентов переместится в другие страны, а спрос на специалистов по программному обеспечению, электронике, батареям и данным вырастет.
У некоторых известных европейских брендов могут появиться китайские, индийские или другие глобальные владельцы. Одновременно китайские компании будут открывать заводы и центры исследований и разработок в Европе, становясь частью европейской промышленной системы.
Граница между «европейским» и «китайским» автомобилем будет всё более размытой.
Поэтому главная опасность для Европы — не приход китайских автомобилей.
Главная опасность в том, что Европа слишком долго будет защищать промышленность прошлого вместо того, чтобы строить промышленность будущего.
Вопрос не в том, изменится ли автомобильная промышленность.
Вопрос в том, сумеет ли Европа управлять этими переменами — или будет лишь наблюдать за ними.
Пока эта история пишется на уровне заводов и правительств, у каждого владельца автомобиля остаётся одна простая обязанность: обслуживать свой автомобиль, независимо от его силовой установки, у надёжного исполнителя.
Именно это и обеспечивает Auto Konekt — быстрый и простой доступ к проверенным сервисным партнёрам для любого типа автомобиля.
Часто задаваемые вопросы
Исчезнут ли европейские автопроизводители из-за китайской конкуренции?
Маловероятно, что европейские производители исчезнут полностью.
Более реалистичен сценарий, при котором Европа теряет часть массового рынка, сохраняя силу в премиальном сегменте, либо вступает в партнёрства и меняет структуру собственности с участием глобальных групп, включая китайские и индийские компании.
Почему европейские производители сокращают рабочие места, если спрос на электромобили растёт?
Сокращения — результат более широкого структурного давления: высоких затрат на труд и энергию, необходимости одновременно финансировать выпуск обычных и электрических автомобилей, слабого спроса на отдельных рынках и более быстрой конкуренции со стороны китайских производителей.
Они вызваны не только общим снижением спроса на автомобили.
Означает ли покупка автомобиля китайского производителя, что он сделан в Китае?
Всё чаще — нет.
Китайские производители строят или покупают всё больше заводов в Европе. Поэтому автомобиль может быть разработан в Китае, но собран в европейской стране с европейскими поставщиками и сотрудниками.
Будут ли электромобили дешевле в обслуживании, чем бензиновые и дизельные?
У электромобилей меньше движущихся деталей, и им не нужны некоторые виды обслуживания, связанные с двигателями внутреннего сгорания.
Однако они требуют новых знаний и оборудования для работы с батареями, высоковольтными системами и программным обеспечением. Поэтому обслуживание автомобилей не исчезает — меняется его структура.
Сколько ещё бензиновые и дизельные автомобили будут ездить по европейским дорогам?
Учитывая, что среднему автомобилю в ЕС 12,7 года, а бензиновые и дизельные машины по-прежнему составляют подавляющее большинство существующего автопарка, ожидается, что они будут использоваться ещё много лет.
Так будет даже при условии, что продажи новых электромобилей продолжат быстро расти.